La décision de la BCE exerce une nouvelle pression sur les propriétaires endettés de la zone euro
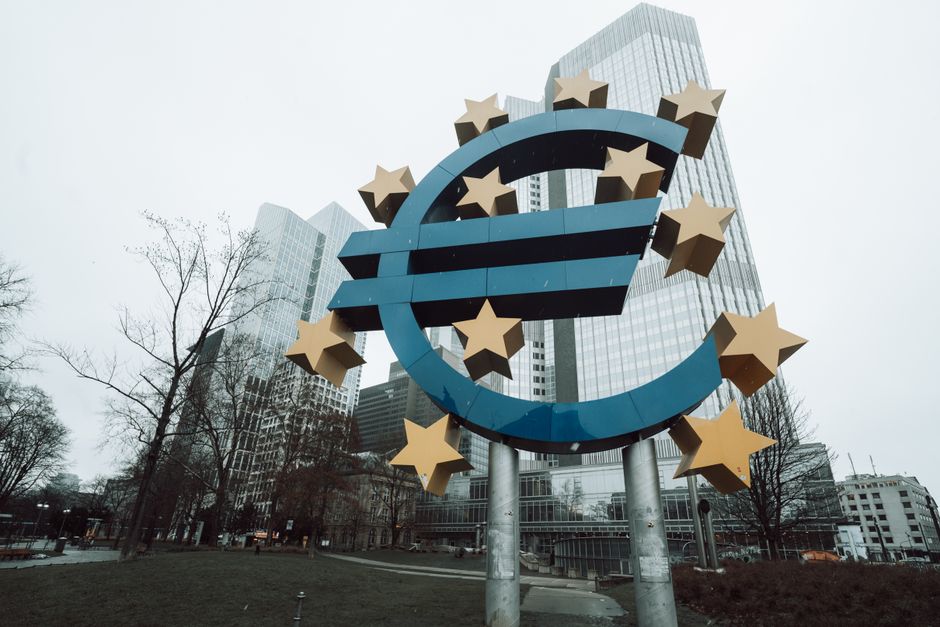
Les propriétaires de toute la zone euro se préparent à de nouvelles augmentations de leurs remboursements hypothécaires après que la Banque centrale européenne a procédé à son dernier ajustement des taux d’intérêt, une décision largement anticipée par les marchés financiers mais qui entraîne des conséquences substantielles pour des millions de ménages.
L’ajustement des taux avait été largement intégré par les investisseurs avant l’annonce officielle, ce qui signifie que les marchés obligataires et les indices de référence des crédits avaient déjà commencé à se réorienter par anticipation. Néanmoins, la décision formelle des responsables de la BCE confirme l’orientation future des coûts d’emprunt dans la zone de la monnaie unique, les analystes avertissant que les effets sur les produits hypothécaires de détail pourraient prendre des semaines ou des mois avant de se matérialiser complètement.
Les banques commerciales des principales économies de la zone euro — notamment l’Allemagne, la France, l’Italie et l’Espagne — devraient réagir en réajustant les conditions des produits hypothécaires à taux variable, directement liés aux taux de référence. Les emprunteurs à taux fixe seront généralement protégés des changements immédiats, bien que ceux dont les conditions actuelles arrivent à expiration risquent de faire face à des conditions considérablement moins favorables lors du rééchelonnement, selon les rapports des analystes financiers suivant le secteur.
L’inflation persistante maintient la pression sur les décideurs politiques
L’engagement continu de la BCE à ajuster les taux reflète le défi plus large auquel font face les responsables politiques de la zone euro, qui naviguent depuis longtemps dans un contexte d’inflation obstinément élevée. Bien que la croissance des prix en termes nominaux se soit modérée par rapport à ses sommets récents, l’inflation sous-jacente — qui exclut les prix volatiles de l’alimentation et de l’énergie — s’est avérée plus résiliente, donnant aux responsables de la banque centrale des raisons de maintenir une stance monétaire restrictive plutôt que de basculer vers un assouplissement.
Les acteurs des marchés ont surveillé de près les signaux en provenance de Francfort pour déceler tout indice suggérant que le cycle de resserrement pourrait arriver à son terme, mais les responsables ont à plusieurs reprises souligné une approche basée sur les données, laissant la porte ouverte à d’autres actions si l’inflation ne revient pas à l’objectif de deux pour cent de la banque dans un délai acceptable.
Pour les emprunteurs ordinaires, l’impact cumulatif des augmentations de taux successives au cours du cycle précédent a déjà été considérable. Les remboursements mensuels des hypothèques à taux variable ont augmenté sensiblement dans toute la région, mettant à l’épreuve les budgets des ménages à une époque où le coût de la vie reste élevé. Les associations de défense des consommateurs et les organisations du secteur immobilier ont exprimé des préoccupations concernant les tensions sur le pouvoir d’achat, notamment pour les ménages à revenus modestes et les primo-accédants qui se sont lancés sur le marché au cours de périodes de taux historiquement bas.
La situation varie considérablement selon les États membres de la zone euro, en partie parce que les structures des marchés hypothécaires diffèrent sensiblement d’un pays à l’autre. Dans les marchés où le crédit à taux variable domine, les emprunteurs ont ressenti plus immédiatement les effets des décisions de la BCE. Dans les pays où la tradition des produits à taux fixe long terme est plus ancrée, l’ajustement a été plus lent mais devrait devenir plus prononcé à mesure que les anciens contrats hypothécaires arrivent à expiration et que de nouveaux sont négociés aux taux de marché actuels.
À l’avenir, beaucoup dépendra des données économiques entrantes, notamment des lectures d’inflation et des indicateurs de la vigueur du marché du travail. Si les pressions inflationnistes s’atténuaient plus rapidement que prévu, la BCE pourrait avoir la latitude de maintenir les taux constants ou d’amorcer éventuellement une réduction progressive. En attendant, les propriétaires endettés de toute la zone euro sont invités par les commentateurs financiers à examiner leurs arrangements actuels et à envisager quelles options pourraient être disponibles pour gérer leur exposition à la poursuite de la volatilité des taux.